


La inversión internacional subió en 2025, pero se concentra en IA, semiconductores y energías limpias. Los países en desarrollo necesitan vías realistas para integrarse.
La inversión extranjera directa mundial recuperó terreno en 2025, pero la cifra agregada oculta una transformación más profunda: el capital se está volviendo más concentrado, más selectivo y cada vez más vinculado a las industrias que definirán la competitividad futura.
Según el World Investment Report 2026 de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD), la IED alcanzó 1,6 billones de dólares en 2025. Sin embargo, la recuperación sigue siendo frágil y buena parte del incremento se concentró en economías desarrolladas y en un conjunto reducido de sectores intensivos en capital y tecnología.
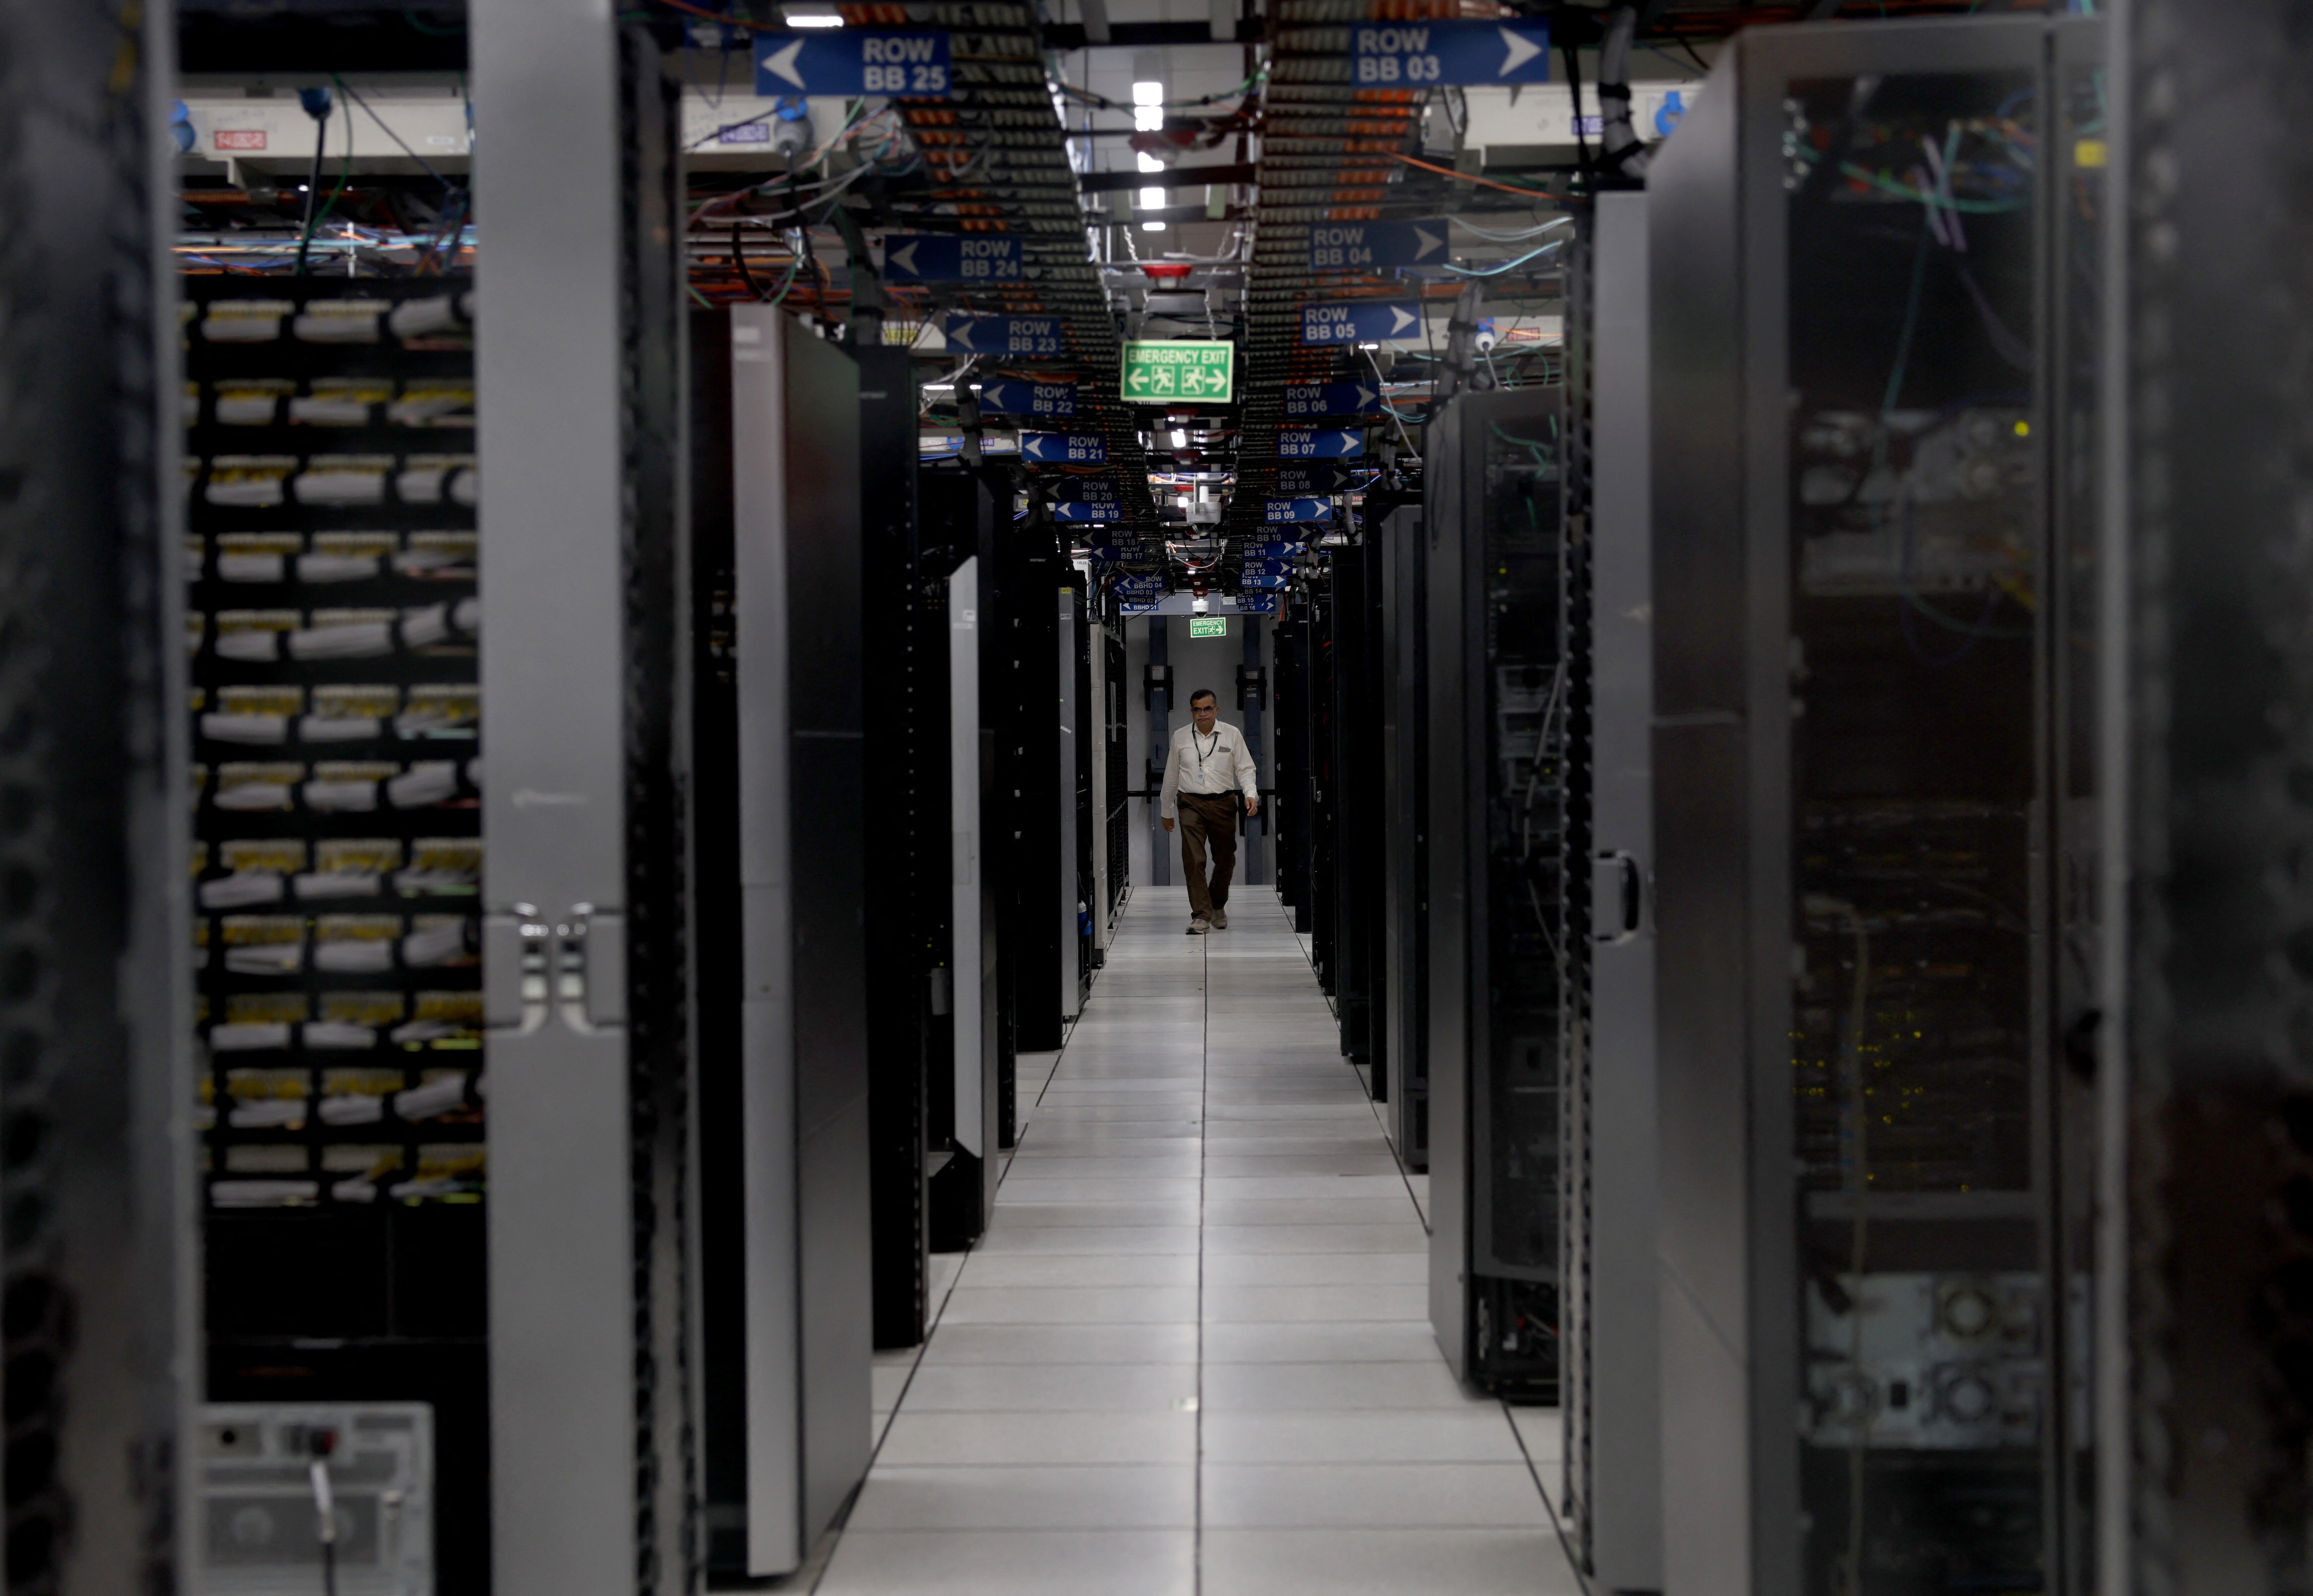
Los proyectos anunciados estuvieron impulsados sobre todo por los centros de datos, seguidos por petróleo y gas y por los semiconductores; otros segmentos —determinadas ramas de la manufactura, parte de la infraestructura y algunos proyectos de energía renovable— registraron actividad más débil.
La inversión anunciada en proyectos greenfield (proyectos nuevos) en sectores estratégicos pasó de 109.000 millones de dólares en 2020 a 576.000 millones en 2025, y su participación en la inversión greenfield global subió del 16% al 44%. No obstante, ese auge es muy desigual: las economías de ingresos bajos y de ingreso medio–bajo atraen solo alrededor del 10% de la inversión greenfield en esos sectores, frente a más del 20% en el resto de la economía.
Detrás de esa concentración hay razones económicas: la inteligencia artificial (IA) exige capacidad de cálculo, centros de datos y conectividad; la transición energética requiere minerales críticos, baterías, redes y tecnologías limpias; y las cadenas de suministro de semiconductores, vehículos eléctricos y manufactura avanzada demandan mayor seguridad y resiliencia.
La política pública está jugando también un papel creciente. En 2025 los gobiernos adoptaron un número récord de medidas sobre inversión: la mayoría siguieron siendo favorables a los inversores, pero resultaron cada vez más dirigidas a sectores, tecnologías y proyectos concretos. Los incentivos representaron la mitad de las medidas favorables, mientras que las restricciones se ampliaron especialmente en ámbitos ligados a la seguridad nacional y a la creación de valor local. En conjunto, la política de inversión se mueve de la apertura general hacia un enfoque estratégico.
Las grandes economías suelen disponer del espacio fiscal, la capacidad institucional y el tamaño de mercado necesarios para ofrecer paquetes de apoyo robustos a semiconductores, tecnologías limpias o grandes infraestructuras digitales. Para muchos países en desarrollo, competir por medio de subsidios no es una opción realista; el riesgo es que el apoyo público en los mercados con más recursos atraiga capital hacia lugares ya bien posicionados y refuerce ventajas existentes.
Además, las vías tradicionales de inserción en la producción global—basadas en manufactura intensiva en mano de obra—se están estrechando. La inversión manufacturera se condiciona cada vez más por la automatización, las capacidades digitales, la seguridad de las cadenas de suministro, la compatibilidad regulatoria y la proximidad a los mercados clave.
Eso no significa que no haya oportunidades. Muchos países en desarrollo poseen activos relevantes: minerales críticos, alto potencial de energías renovables, poblaciones jóvenes, mercados digitales en expansión, plataformas comerciales regionales y capacidades industriales emergentes. La cuestión es transformar esos activos en oportunidades de inversión creíbles.
Para que esos puntos de entrada funcionen hace falta un ecosistema: infraestructura física y energética fiable, formación técnica, redes de proveedores, certidumbre regulatoria y procedimientos administrativos ágiles. Los incentivos focalizados resultan útiles cuando se articulan con resultados de desarrollo claros—formación, transferencia tecnológica, desarrollo de proveedores locales o desempeño ambiental—y no como meros paquetes fiscales.
También se requieren salvaguardas creíbles que no se conviertan en barreras generales. Las inversiones en infraestructura digital, minerales críticos o tecnologías sensibles pueden suscitar preocupaciones legítimas; sin embargo, restricciones amplias pueden ahuyentar el capital que hace falta. Mecanismos transparentes y basados en el análisis de riesgos ayudan a gestionar estas tensiones sin sacrificar la predictibilidad para los inversores. La cooperación regional, por su parte, puede mitigar limitaciones de escala mediante mercados ampliados, infraestructuras compartidas, normas comunes y corredores industriales transfronterizos.
Las empresas pueden y deben contribuir: construir cadenas de suministro locales, invertir en formación, apoyar la transferencia de tecnología y aprovechar plataformas regionales para diversificar la producción. Las instituciones internacionales y los organismos financieros pueden reducir el riesgo, mejorar la preparación de proyectos y respaldar marcos de política que orienten la inversión hacia resultados de desarrollo.
La carrera por las industrias estratégicas es comprensible: los gobiernos buscan resiliencia y capacidades tecnológicas; las empresas, fiabilidad y acceso a mercados dinámicos. Pero si esa inversión permanece concentrada en pocos países, la economía global será menos diversificada y menos resiliente. El objetivo debe ser ampliar la participación y permitir que los países en desarrollo elijan puntos de entrada creíbles en las cadenas que marcarán el crecimiento futuro. Ahí deben converger ahora la política nacional, la inversión privada y la cooperación internacional.
17
Septiembre
2026
Cómo Axalta y Solera redujeron emisiones y costes en reparación automotriz mediante innovación en repintado y datos operativos, demostrando valor económico y ambiental.
16
Septiembre
2026
Con la expansión de la inteligencia artificial, empleadores valoran agilidad para aprender, inteligencia emocional y experiencia; la formación laboral gana peso.
11
Septiembre
2026
Gobiernos y reguladores aceleran la adopción de criptografía post‑cuántica; las empresas deben integrar preparación cuántica, agilidad y entropía verificable.


